Fortuneo - ma banque en ligne

- 10.34K Avis
- 4,4
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
J’ai abordé Fortuneo - ma banque en ligne comme une application destinée à remplacer une partie des démarches bancaires quotidiennes, pas comme un simple écran de consultation. Développée par Fortuneo, cette application gratuite réunit la gestion du compte, la carte, le budget, la bourse, le crédit et le paiement Wero & Pay. À l’usage, son intérêt apparaît surtout quand on veut regrouper plusieurs habitudes financières au même endroit et éviter de passer constamment par un navigateur.
La première impression est plutôt convaincante : l’application donne rapidement accès aux opérations courantes et s’adresse autant à la personne qui vérifie son solde qu’à celle qui suit ses dépenses, utilise une carte ou regarde ses placements. Elle est disponible sur Android à partir de la version 8.0, avec une version actuelle 14.1.0. Son âge recommandé, PEGI 3, correspond bien à une application bancaire familiale et sans contenu de divertissement particulier.
Une première semaine utile, mais qui demande de prendre ses repères
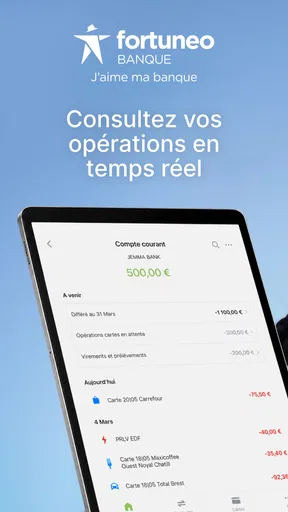
Durant les premiers jours, je trouve que la valeur de l’application vient moins d’une fonction spectaculaire que de la concentration des tâches essentielles. Au lieu de consulter un espace pour le compte, un autre pour le budget et un autre pour les paiements, je peux rester dans le même environnement. Cette continuité est particulièrement pratique lorsque je veux vérifier une dépense après un achat, contrôler le solde disponible, puis revenir à la carte sans recommencer toute la navigation.
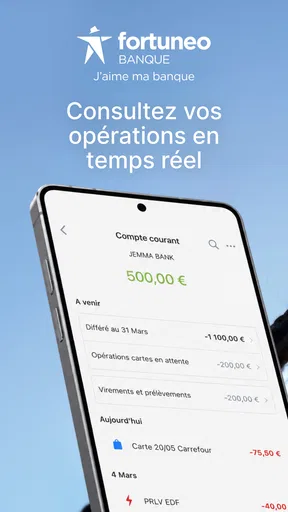
La rubrique consacrée au compte constitue naturellement le point de départ. Pour un usage quotidien, je m’attends surtout à ouvrir l’application, regarder la situation générale, identifier une opération récente et refermer. Ce parcours court est important dans une application financière : si chaque vérification devient une démarche, on finit par ne plus suivre ses comptes avec régularité. Fortuneo réussit assez bien à rendre cette routine accessible, même si l’expérience dépend aussi de la manière dont chacun organise ses produits bancaires.
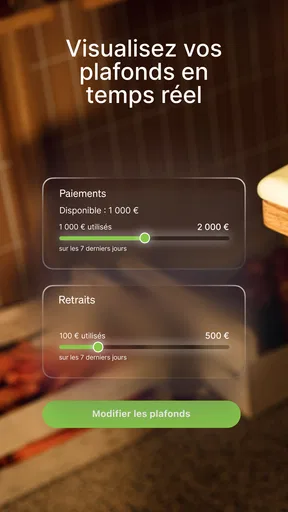
La partie carte prend une place logique dans les usages de la première semaine. Je peux y revenir après un paiement, lorsque je souhaite relier une transaction à mon budget ou simplement garder une vue claire de mes dépenses. Cette association entre la carte et le suivi financier est plus utile qu’une application qui se contente d’afficher un solde global. Elle aide à comprendre ce qui a réellement bougé, plutôt qu’à constater uniquement le résultat final.
Le budget est l’une des fonctions qui peut faire la différence pour une personne souhaitant changer ses habitudes. Je ne le vois pas comme un outil magique qui règle automatiquement les dépenses, mais comme un support de contrôle. Le bon réflexe consiste à le consulter à un moment fixe de la semaine, par exemple après les courses ou avant un week-end, afin de repérer les catégories qui prennent trop de place. Cette régularité apporte davantage que des consultations occasionnelles motivées par l’inquiétude.
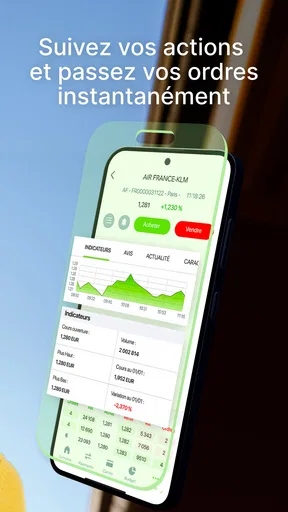
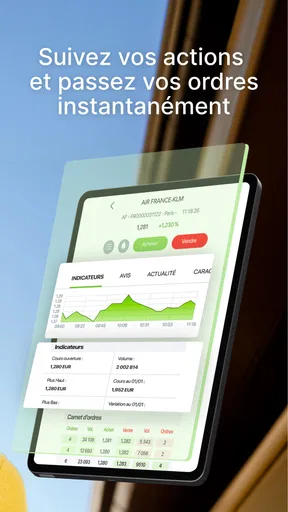
La présence de la bourse et du crédit élargit le périmètre de l’application. C’est pratique pour éviter de multiplier les interlocuteurs numériques lorsque l’on utilise déjà les services de Fortuneo. En revanche, cette richesse peut donner une impression de densité à quelqu’un qui cherche uniquement une interface de compte courant. Dès la première semaine, je conseille donc de se concentrer sur les deux ou trois espaces réellement utiles, plutôt que d’explorer tout le menu sans objectif.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
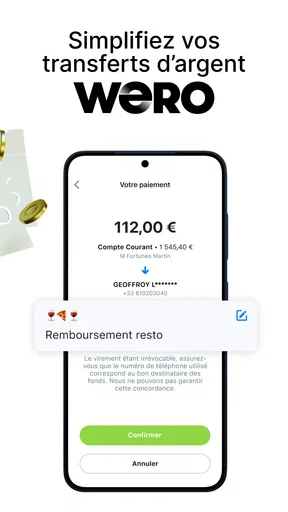
Le paiement Wero & Pay s’intègre aussi dans cette logique de centralisation. Pour une personne qui envoie ou reçoit régulièrement de l’argent par paiement mobile, le fait de retrouver cette fonction dans son environnement bancaire est plus naturel que de jongler entre plusieurs applications. Le bénéfice est surtout organisationnel : moins d’endroits à retenir, moins de risques de chercher la bonne application au moment d’effectuer une opération.
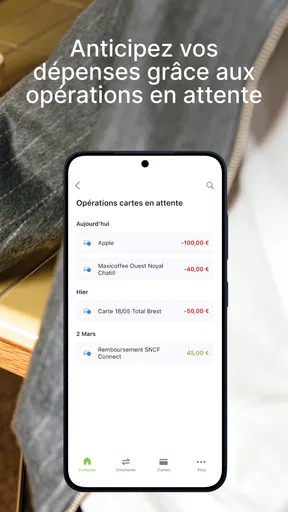
Un point souvent sous-estimé concerne la lecture des mouvements. Je recommande de ne pas seulement regarder le montant disponible, mais de prendre quelques secondes pour associer les opérations à des habitudes concrètes : abonnement, transport, achats récurrents ou dépenses exceptionnelles. Cette méthode transforme l’application en outil de décision. Sans ce petit effort, même la meilleure vue bancaire reste une simple liste de chiffres.
Les usages qui justifient rapidement l’installation
Le profil le plus à l’aise avec Fortuneo est celui qui veut gérer une relation bancaire complète depuis son téléphone. Une personne qui consulte son compte, utilise sa carte, suit un budget et s’intéresse à l’épargne ou à la bourse peut profiter de la largeur de l’application. Elle évite ainsi de réserver un outil à chaque besoin et conserve une vision plus cohérente de ses finances.
Un scénario très concret illustre bien cette utilité. Imaginons que je fasse mes achats alimentaires en début de semaine, que je règle avec ma carte, puis que je veuille savoir si cette dépense reste compatible avec le reste du mois. Je peux vérifier le mouvement, revenir au suivi budgétaire et ajuster mes dépenses suivantes. Ce n’est pas une automatisation miraculeuse : c’est une boucle simple entre paiement, observation et décision. Pour moi, c’est cette boucle qui donne du sens à l’application.
Elle peut aussi convenir à quelqu’un qui veut suivre plusieurs dimensions de sa vie financière sans utiliser un ordinateur. La consultation mobile est plus immédiate dans les transports, entre deux rendez-vous ou juste après une dépense. La contrepartie est qu’un écran de téléphone n’est pas toujours le meilleur support pour analyser longuement un portefeuille ou comparer des choix de crédit. Pour ces tâches, un affichage plus grand peut rester plus confortable.
Avec une moyenne de 4,4 fondée sur environ 66 000 évaluations, l’application bénéficie d’un accueil globalement favorable. Elle dépasse le million d’installations, ce qui montre qu’elle a trouvé un public conséquent. Je ne prends toutefois pas ces chiffres comme une preuve que chaque parcours sera fluide : une application bancaire est jugée très différemment selon les produits détenus, les attentes et la fréquence d’utilisation.
Ce qui reste vraiment utile après le premier mois
Après l’effet de découverte, l’application doit prouver qu’elle mérite une place durable sur le téléphone. À mon avis, elle y parvient surtout grâce aux routines répétées : vérifier le compte, suivre les paiements par carte, surveiller le budget et utiliser les services de paiement. Ces actions reviennent naturellement dans le mois et donnent à l’application une utilité régulière, contrairement à un outil que l’on ouvre seulement au moment d’un problème.
La gestion du budget peut devenir la fonction la plus durable, à condition de l’utiliser pour prendre des décisions et non pour consulter des graphiques par curiosité. Je préfère m’en servir comme d’un rendez-vous court : regarder les dépenses déjà réalisées, repérer une catégorie en hausse et décider d’une limite pratique pour les jours suivants. Cette approche évite le découragement lié aux objectifs trop stricts et rend le suivi compatible avec une vie réelle, où toutes les dépenses ne sont pas prévisibles.
La carte renforce cette valeur récurrente parce qu’elle accompagne les achats ordinaires. Une application bancaire qui relie clairement le paiement à la vision du compte réduit le temps nécessaire pour comprendre sa situation. Cela devient particulièrement intéressant lorsque plusieurs dépenses se succèdent et que le solde seul ne permet plus de se souvenir de leur origine. Je trouve cette lecture plus utile qu’un contrôle mécanique du montant restant.
Pour la bourse, l’intérêt à long terme dépend davantage du profil de l’utilisateur. Une personne qui suit déjà ses investissements chez Fortuneo appréciera de pouvoir garder un œil sur cet aspect depuis le même espace. En revanche, quelqu’un qui cherche uniquement une application pédagogique pour débuter en investissement risque de vouloir des explications plus approfondies qu’un espace bancaire ne fournit pas forcément. Il faut donc distinguer le suivi pratique d’un portefeuille et l’apprentissage complet de la finance.
Le crédit obéit à la même logique. Sa présence est pertinente pour retrouver plusieurs services financiers dans un seul environnement, mais elle ne transforme pas l’application en conseiller personnel. Avant toute décision, je garderais l’habitude de lire attentivement les conditions, de comparer le coût total et de vérifier que le remboursement correspond réellement à mon budget. L’accès mobile facilite la consultation ; il ne remplace pas le jugement nécessaire avant un engagement.
Wero & Pay peut également gagner une place durable si mon entourage l’utilise. La valeur d’un service de paiement entre personnes dépend toujours de son insertion dans les habitudes des proches. Si mes contacts privilégient d’autres solutions, cette fonction restera secondaire. C’est un bon exemple de différence entre une option disponible et une option réellement utile : l’application centralise le service, mais la fréquence d’usage dépend du contexte.
Une routine simple pour éviter l’abandon
Je conseille de définir trois moments précis plutôt que d’ouvrir l’application sans raison. Une vérification rapide après les dépenses importantes permet de garder une mémoire des mouvements. Un point budgétaire hebdomadaire aide à corriger le tir avant la fin du mois. Enfin, une revue plus calme des placements ou du crédit peut rester occasionnelle, car ces sujets ne nécessitent pas forcément la même fréquence que le compte courant.
Cette organisation réduit aussi la fatigue mentale. Lorsque toutes les fonctions sont disponibles, on peut avoir envie de tout surveiller en permanence. Ce n’est ni nécessaire ni sain pour la plupart des utilisateurs. Le compte et la carte appellent une attention fréquente ; le budget demande une certaine régularité ; la bourse et le crédit méritent plutôt une consultation réfléchie. Séparer ces rythmes rend l’application plus facile à conserver sur la durée.
Je trouve également utile de vérifier les opérations avec une intention précise. Chercher une dépense, contrôler un paiement ou préparer une décision ne produit pas le même parcours. En formulant mentalement l’objectif avant l’ouverture, je limite les allers-retours dans les menus. Ce détail paraît banal, mais il fait une vraie différence quand l’application regroupe beaucoup de services.
Les efforts de maintenance et les sources de fatigue
Une application bancaire n’est jamais totalement passive. Il faut maintenir ses habitudes de sécurité, vérifier les opérations et rester attentif aux changements dans sa situation. Fortuneo peut simplifier ces tâches en regroupant les services, mais elle ne les supprime pas. La gestion financière reste une activité qui demande un minimum de discipline, surtout lorsque l’on utilise à la fois la carte, le budget, les paiements et les produits plus complexes.
La première source de fatigue vient de la densité fonctionnelle. Pour un client qui veut seulement consulter son solde, la présence de la bourse, du crédit ou des paiements peut sembler superflue. À l’inverse, une personne qui utilise plusieurs services appréciera cette richesse. C’est donc un compromis clair : l’application est plus intéressante comme centre bancaire complet que comme simple lecteur de compte.
La deuxième difficulté concerne les attentes de rapidité. Une vérification de solde doit rester courte, mais une démarche liée à un crédit ou à un investissement demande naturellement davantage d’attention. Si je traite toutes les fonctions comme si elles devaient se parcourir en quelques secondes, je risque de trouver l’expérience frustrante. Il faut accepter que certaines actions soient rapides et que d’autres nécessitent une lecture plus posée.
Le suivi budgétaire peut lui aussi devenir une corvée si je l’utilise de façon trop rigide. Les dépenses inhabituelles peuvent donner l’impression d’avoir échoué, alors qu’elles font partie d’un mois normal. Je préfère donc observer les tendances plutôt que chercher une perfection permanente. Cette nuance est importante pour conserver l’application dans le temps : un outil de budget doit aider à ajuster ses choix, pas provoquer l’abandon au premier écart.
La bourse constitue un autre point où la fatigue peut apparaître. Consulter trop souvent les variations peut encourager une réaction émotionnelle, surtout si l’on confond information et obligation d’agir. Pour un usage raisonnable, je réserverais cette partie à des moments définis et à des objectifs clairs. Si je cherche une analyse très poussée, des outils spécialisés pourront être plus adaptés qu’une application bancaire généraliste.
La maintenance passe aussi par la clarté de ses propres repères. Je dois savoir quels comptes, cartes ou services je consulte réellement et lesquels ne sont là qu’occasionnellement. Sans cette hiérarchie personnelle, l’application peut donner une impression de dispersion. La solution n’est pas forcément de désinstaller, mais de limiter les consultations inutiles et de garder une routine adaptée à mes besoins.
Le fait que l’application soit gratuite facilite l’essai, mais ne doit pas conduire à une installation sans réflexion. La vraie question est de savoir si elle correspond à ma relation avec Fortuneo et à mes habitudes financières. Si je n’utilise aucun de ses services au-delà d’une consultation ponctuelle, l’espace mobile risque de rester peu important. Si je veux une gestion centralisée, la gratuité enlève en revanche un obstacle évident à l’adoption.
Fortuneo indique une publication initiale au 1er mars 2011, ce qui inscrit l’application dans une expérience mobile bancaire déjà ancienne. La version 14.1.0 montre qu’elle a évolué au fil du temps. Pour l’utilisateur, cette continuité est rassurante dans l’idée d’un outil suivi, mais elle signifie aussi que l’interface peut porter plusieurs générations de fonctions. Je préfère juger l’application sur la clarté de mes parcours réels plutôt que sur la seule quantité de services présents.
À qui je la recommande, et qui devrait regarder ailleurs
Je la recommande à une personne qui veut gérer ses opérations bancaires depuis son mobile et qui apprécie l’idée de réunir compte, carte, budget, bourse, crédit et paiement. Elle est particulièrement pertinente si Fortuneo est déjà au centre de ses finances. Dans ce cas, l’application peut devenir une habitude utile, avec des consultations courtes et régulières plutôt qu’une succession de démarches séparées.
Je serais plus réservé pour quelqu’un qui recherche une application extrêmement dépouillée, limitée au solde et aux dernières opérations. La richesse de Fortuneo pourrait alors sembler excessive. De même, une personne qui attend un outil complet d’éducation financière, une analyse avancée des investissements ou un accompagnement humain permanent devrait comparer avec des solutions plus spécialisées. La centralisation est son avantage ; elle n’est pas automatiquement la meilleure réponse à tous les besoins.
Elle n’est pas non plus idéale pour quelqu’un qui refuse de consacrer quelques minutes à la vérification de ses dépenses. Aucun regroupement de services ne peut remplacer une routine minimale. Si je n’ouvre l’application qu’en cas de découvert ou de doute, je profite mal de ses fonctions de budget et de suivi. Son intérêt augmente nettement lorsque je l’intègre à des gestes réguliers.
Pour les familles, l’âge PEGI 3 indique un positionnement accessible, mais cela ne signifie pas qu’il faut partager ses accès ou laisser quelqu’un manipuler son espace bancaire. La simplicité d’utilisation ne doit jamais faire oublier la confidentialité des informations financières. Je garderais une séparation stricte entre l’usage de l’application et le partage de mes identifiants, comme avec tout service bancaire.
Mon verdict sur sa place dans la durée
Après la nouveauté, Fortuneo conserve une vraie raison d’être si je l’utilise comme un tableau de bord régulier plutôt que comme une vitrine de fonctions. La gestion du compte et de la carte crée la routine de base. Le budget ajoute une dimension de contrôle. La bourse, le crédit et Wero & Pay élargissent l’intérêt lorsque ces services correspondent à ma situation. Cette combinaison donne une profondeur que les applications limitées au compte courant n’offrent pas toujours.
Son principal compromis est évident : plus elle rassemble de possibilités, plus je dois apprendre à filtrer ce qui compte pour moi. L’expérience est meilleure lorsque je construis mes propres habitudes et que je n’essaie pas de tout surveiller. En comparaison avec une application bancaire très minimaliste, elle demande probablement davantage de repères, mais elle évite aussi de multiplier les outils lorsque mes besoins deviennent plus variés.
Je retiens surtout trois enseignements pratiques. D’abord, le suivi du budget devient réellement utile quand il sert à décider avant les prochaines dépenses. Ensuite, la présence de la bourse et du crédit doit être considérée comme un accès de gestion, pas comme une raison d’agir fréquemment. Enfin, Wero & Pay ne prendra une place durable que si les personnes avec lesquelles j’échange l’intègrent aussi à leurs habitudes. Ces nuances évitent de confondre richesse fonctionnelle et utilité automatique.
Avec environ 10 000 avis et une diffusion supérieure au million d’installations, Fortuneo dispose d’une base d’utilisateurs suffisamment large pour ne pas ressembler à une application expérimentale. Pour ma part, je la garderais installée si je suis client de la banque et que je veux suivre quotidiennement mon compte, ma carte et mon budget depuis un seul endroit. Je la remplacerais ou la compléterais par un outil spécialisé uniquement pour l’analyse financière approfondie ou pour une gestion budgétaire plus poussée.
En résumé, Fortuneo - ma banque en ligne mérite sa place sur le long terme moins par l’effet de découverte que par la répétition de petits usages fiables : contrôler une opération, comprendre une dépense, vérifier son budget et retrouver ses services financiers. Elle ne supprime pas l’effort nécessaire pour gérer son argent et peut sembler chargée aux utilisateurs les plus minimalistes. Mais pour une personne qui veut un centre bancaire mobile, gratuit et suffisamment large, elle devient progressivement un outil de routine plutôt qu’une application que l’on ouvre une fois avant de l’oublier.
FAQ sur Fortuneo - ma banque en ligne
Qu’est-ce que Fortuneo - ma banque en ligne et à qui s’adresse cette application ?
Fortuneo - ma banque en ligne est l’application mobile de Fortuneo, une banque en ligne française permettant de gérer ses comptes, cartes, épargne, crédits et investissements depuis un smartphone. Elle s’adresse surtout aux utilisateurs autonomes qui souhaitent effectuer leurs opérations sans se rendre en agence. L’ouverture et l’utilisation des produits dépendent toutefois de conditions d’éligibilité et de justificatifs.
Quelles opérations peut-on effectuer depuis l’application Fortuneo ?
L’application permet généralement de consulter le solde et l’historique des comptes, de réaliser des virements, de gérer les bénéficiaires et de suivre les paiements par carte. Selon les produits détenus, vous pouvez également consulter votre épargne, vos placements ou vos crédits, modifier certains paramètres de carte et contacter le service client. Les fonctionnalités disponibles peuvent varier selon votre profil.
L’application Fortuneo est-elle sécurisée pour consulter ses comptes et effectuer des paiements ?
Fortuneo met en place plusieurs dispositifs de sécurité pour protéger l’accès aux comptes et la validation des opérations, notamment l’authentification renforcée, la connexion biométrique sur les appareils compatibles et des notifications liées aux transactions. Il reste indispensable de conserver son téléphone et ses codes en sécurité, de ne jamais communiquer ses identifiants et de vérifier attentivement toute demande inhabituelle.
Peut-on ouvrir un compte Fortuneo directement depuis l’application ?
La souscription à certains produits Fortuneo peut être initiée en ligne, depuis le site ou l’application, avec un parcours comprenant la saisie d’informations personnelles, l’envoi de justificatifs et la vérification de l’identité. L’acceptation n’est pas automatique : elle dépend des critères de la banque et du produit choisi. Avant de commencer, vérifiez les conditions, les frais éventuels et les documents demandés.
L’application Fortuneo est-elle gratuite et compatible avec tous les smartphones ?
Le téléchargement de l’application Fortuneo est généralement gratuit, mais les conditions tarifaires des services bancaires, cartes, opérations ou placements restent liées à votre contrat et au respect de certaines conditions. L’application nécessite un appareil Android ou iOS compatible, ainsi qu’une connexion Internet. Pour bénéficier des dernières protections et fonctionnalités, il est recommandé de maintenir le système et l’application à jour.
Les points forts de Fortuneo - ma banque en ligne
Points à garder à l’esprit concernant Fortuneo - ma banque en ligne